Transfer Fiyatlandırması ve Grup İçi Finansman
ArfCap, grup içi finansal işlemlerin fiyatlandırılması için kantitatif ve denetime hazır çerçeveler kurar; tekrarlanabilir modeller, doğrulanabilir piyasa verileri ve açık dokümantasyonla grup hazine uygulamalarını OECD emsallere uygunluk ilkesiyle uyumlu hâle getirir.
Grup İçi Bankacılık ve Faiz Matrisleri
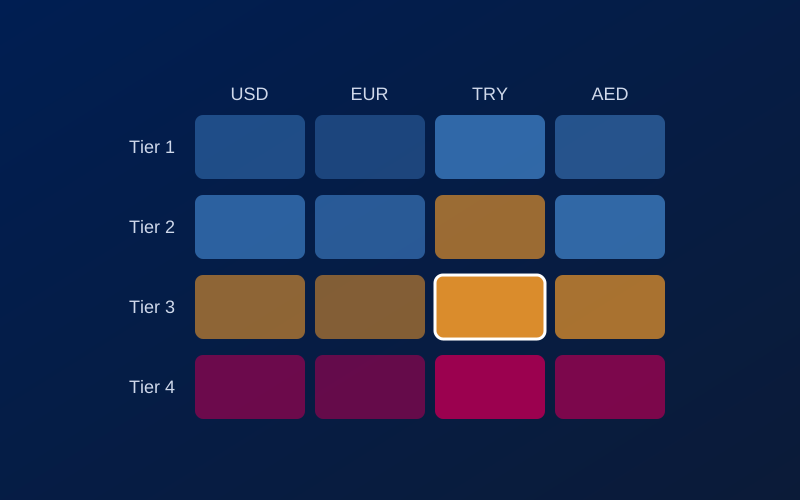
Grup içi bankacılık veya nakit havuzu (cash pooling) yapıları işleten çok uluslu gruplar için grup içi faiz matrisleri tasarlıyoruz. Her bağlı ortaklığa, ülke ve şirket düzeyindeki finansal göstergelerden hareketle bir kredi kademesi atanır; kredi ve mevduat faizleri, para birimine özgü referans faizlere kalibre edilmiş risk primlerinin eklenmesiyle belirlenir. Sonuç, her yıl güncellenebilen ve grubun tamamında uygulanabilen tek ve tutarlı bir fiyatlandırma tablosudur.
- Merkez bankası politika faizleri ve risksiz faiz oranlarından çoklu para birimi referans faiz temini
- Belgelenmiş kriterlerle ülke ve bağlı ortaklık bazında kredi sınıflandırması
- Kademeli kredi ve mevduat faiz marjı kalibrasyonu
- Tam sürüm kontrolüyle yıllık faiz matrisi sürümleri
Emsallere Uygunluk Analizi
Emsal analizimiz, OECD Transfer Fiyatlandırması Rehberi'nde finansal işlemler için kabul gören temel yaklaşımları bir araya getirir: karşılaştırılabilir fiyat (CUP), fonlama maliyeti yaklaşımı ve kredi derecelendirmesine dayalı analiz. Emsaller; vade, likidite ve para birimi açısından gerçek ürünle eşleştirilir, böylece sonuç bağımsız bir tarafın gerçekçi olarak elde edebileceği koşulları yansıtır.
- Ürünle eşleştirilmiş banka ve piyasa faizleriyle karşılaştırılabilir fiyat (CUP) analizi
- Fonlama maliyeti modelleri (baz faiz + ülke riski + kredi riski)
- Sentetik kredi derecelendirmesi ve risk primi tahmini
- Duyarlılık analizi ve düzeltme tutarlarının hesaplanmasıyla emsal aralıkları
Denetim Desteği ve Dokümantasyon
Vergi idareleri ve denetçiler artık yalnızca uygulanan faizi değil, grup içi bir bakiyenin nasıl nitelendirildiğini de giderek daha fazla sorguluyor. İşlem düzeyindeki pozisyonları yeniden oluşturuyor, kayıtlara alınan faizi model bazlı faizlerle mutabık kılıyor ve bir bakiyenin mevduat, kredi limiti ya da vadeli kredi gibi davranıp davranmadığını değerlendiriyoruz. Bulgularımızı incelemeye dayanıklı, şeffaf çalışma dosyaları ve raporlar olarak sunuyoruz.
- Grup içi bakiyelerin doğru nitelendirilmesi (mevduat ve kredi ayrımı)
- Günlük bakiyelerin yeniden oluşturulması ve kayıtlı faiz mutabakatı
- Alternatif nitelendirmeler altında pozisyon senaryoları
- Denetime hazır raporlar, tekrarlanabilir çalışma dosyaları ve metodoloji notları